Domain kleinbögen.de kaufen?
Wir ziehen mit dem Projekt
kleinbögen.de um.
Sind Sie am Kauf der Domain
kleinbögen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleinbögen.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Feinschmecker Gemüse-VielfaltFeinschmecker Gemüse-Vielfalt nicht nur optisch sondern auch geschmacklich fünf besondere Highlights. Rotstieliger, kletternder Salat (Malabarspinat), gestreifte Rote Bete, tomatenförmige Paprika, cremig zarte Zucchini und kirschgroße, goldgelbe Physalis sorgen für selbstangebaute kulinarische Abenteuer. Tipps zum Säen, Gießen und Genießen, für eine erfolgreiche Anzucht, die weitere Pflege und den besonderen Genuss sind natürlich auch enthalten. Ernte: Zucchini: ab Mitte Juni Klettersalat, Rote Bete, Paprika: ab Mitte Juli Physalis: ab Mitte August14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
12er-Probierpaket »Primitivo-Vielfalt«Die Vielfalt des Primitivos entdecken Primitivo – die Traube mit dem einprägsamen Namen liegt voll im Trend. Primitiv ist sie übrigens nicht. Aber dazu gleich mehr. Erstmal: In diesem Probierpaket erwarten Sie vier vollmundige Varianten der Rebsorte, von denen Sie auf einen Schlag je drei Flaschen erhalten. Abwechslung und Nachschub sind also garantiert. Und Ihr Geldbeutel freut sich auch. Denn satte 32 Prozent Rabatt gibt’s on top!Nun zurück zu unserem Rebsorten-Star, dem Primitivo. Seinen Namen hat er vom Lateinischen »Primativus«, was so viel wie »der Erste« bedeutet und auf den frühen Reifezeitpunkt der Sorte hindeutet. Schon Ende August ernten die Winzer in Apulien am Absatz des italienischen Stiefels vollreife Primitivo-Trauben. Aus ihnen entstehen kräftige Rotweine mit tiefer Frucht und samtweichem Schmelz. Also echte Charmeure, die vom ersten Schluck an begeistern!Vier wundervolle Vertreter dieses Typs finden Sie hier versammelt. Mit dem Doppio Passo Primitivo sowie dem Magnifico Fuoco Primitivo sind zwei hochprämierte Kundenlieblinge aus dem Ludwig von Kapff-Sortiment mit dabei. Sagenhafte 96 Punkte zieren beide Weine! Und auch der »Familia« Primitivo vom Weingut a6mani glänzt mit einer Goldmedaille. Mit dem fruchtig-frischen »Foresta Ombrosa« steckt außerdem eine charaktervolle Bio-Variante in der Box.Alle vier Weine sind schon jetzt sehr zugänglich und allein deshalb echte Garanten für genussvolle Momente. Sichern Sie sich die Klasse dieser Weine jetzt in je dreifacher Ausführung und entdecken Sie die volle »Primitivo-Vielfalt« für sich!89,70 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter


-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Magnetfolie, Inkjet-Papier QualitätSpezialbeschichtete Oberfläche für Inkjet-Druck, Größe DIN A4. • Sehr hohe Magnetkraft • einfacher Zuschnitt mit der Schere • für selbstgestaltetes Planungszubehör • für Ihr Logo • für Aushänge • für individuelle Logozeichnungen • für jeden Inkjet-Drucker • 10 Folien = 1 Paket Lieferbar in 3 Qualitäten (720 dpi) • Inkjet-Papier Qualität • Vinyl-Matt • Vinyl-Glossy: hochweiß, glänzend und wasserfest44,02 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Feinschmecker Gemüse-VielfaltFeinschmecker Gemüse-Vielfalt nicht nur optisch sondern auch geschmacklich fünf besondere Highlights. Rotstieliger, kletternder Salat (Malabarspinat), gestreifte Rote Bete, tomatenförmige Paprika, cremig zarte Zucchini und kirschgroße, goldgelbe Physalis sorgen für selbstangebaute kulinarische Abenteuer. Tipps zum Säen, Gießen und Genießen, für eine erfolgreiche Anzucht, die weitere Pflege und den besonderen Genuss sind natürlich auch enthalten. Ernte: Zucchini: ab Mitte Juni Klettersalat, Rote Bete, Paprika: ab Mitte Juli Physalis: ab Mitte August14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
12er-Probierpaket »Primitivo-Vielfalt«Die Vielfalt des Primitivos entdecken Primitivo – die Traube mit dem einprägsamen Namen liegt voll im Trend. Primitiv ist sie übrigens nicht. Aber dazu gleich mehr. Erstmal: In diesem Probierpaket erwarten Sie vier vollmundige Varianten der Rebsorte, von denen Sie auf einen Schlag je drei Flaschen erhalten. Abwechslung und Nachschub sind also garantiert. Und Ihr Geldbeutel freut sich auch. Denn satte 32 Prozent Rabatt gibt’s on top!Nun zurück zu unserem Rebsorten-Star, dem Primitivo. Seinen Namen hat er vom Lateinischen »Primativus«, was so viel wie »der Erste« bedeutet und auf den frühen Reifezeitpunkt der Sorte hindeutet. Schon Ende August ernten die Winzer in Apulien am Absatz des italienischen Stiefels vollreife Primitivo-Trauben. Aus ihnen entstehen kräftige Rotweine mit tiefer Frucht und samtweichem Schmelz. Also echte Charmeure, die vom ersten Schluck an begeistern!Vier wundervolle Vertreter dieses Typs finden Sie hier versammelt. Mit dem Doppio Passo Primitivo sowie dem Magnifico Fuoco Primitivo sind zwei hochprämierte Kundenlieblinge aus dem Ludwig von Kapff-Sortiment mit dabei. Sagenhafte 96 Punkte zieren beide Weine! Und auch der »Familia« Primitivo vom Weingut a6mani glänzt mit einer Goldmedaille. Mit dem fruchtig-frischen »Foresta Ombrosa« steckt außerdem eine charaktervolle Bio-Variante in der Box.Alle vier Weine sind schon jetzt sehr zugänglich und allein deshalb echte Garanten für genussvolle Momente. Sichern Sie sich die Klasse dieser Weine jetzt in je dreifacher Ausführung und entdecken Sie die volle »Primitivo-Vielfalt« für sich!89,70 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
6er-Probierpaket »Alkoholfreie Vielfalt«Alkoholfreie Vielfalt entdecken Alkoholfreier Genuss überzeugt auch ohne Kompromisse: Dieses Probierpaket vereint sorgfältig ausgewählte alkoholfreie Weine aus verschiedenen Regionen und Stilrichtungen und zeigt, wie vielseitig und anspruchsvoll bewusster Genuss sein kann. Von frischen, lebendigen Weißweinen über elegante Rosé-Varianten bis hin zu Rotwein-Alternativen mit bemerkenswerter Tiefe ist für jeden Geschmack etwas dabei.Jeder alkoholfreier Wein zeichnet sich durch seinen individuellen Charakter aus – mal mineralisch und klar, mal duftig und fruchtbetont, mal weich und harmonisch. Was sie verbindet, ist ihre hohe Qualität und der unbeschwerte Genuss ohne Alkohol. Ob als Begleitung zu ausgewählten Speisen, für entspannte Abende oder als stilvolle Alternative zu klassischen Weinen: Dieses Paket lädt Sie dazu ein, die Vielfalt alkoholfreier Weine auf genussvolle Weise zu entdecken.54,00 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
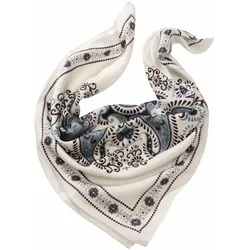
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.